- 発行者
- 合同会社 スーパーニア
- 商品の種類
- ダウンロード販売
- 登録日
- 商品No.
- 60378
掲載内容の誤りや削除のご依頼は、削除依頼のページからお送りください。
商品説明(販売元提供)
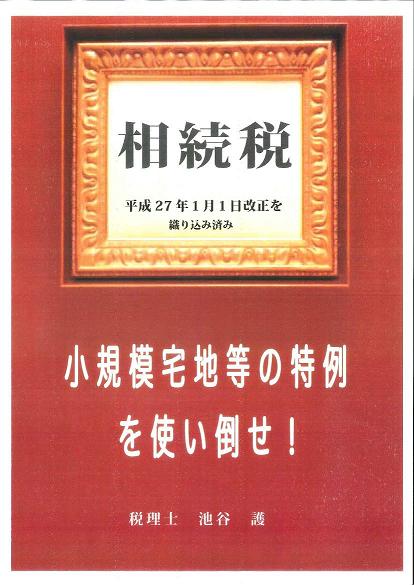
相続税<小規模宅地等の特例>を使い倒せ!
プロローグ
相続税法の中で最も大きな控除は2つ、
1、 配偶者の税額軽減
2、 小規模宅地等の特例
です。
この2つの控除に精通し、使い尽くすことは相続税の基本です。
危うく<小規模宅地等の特例>が適用もれになるところでしたーー
私のお客様のA子様は今、50代半ば、ご自分で会社を
経営されているバリバリのキャリアウーマンです。
数年前にお父様を亡くされて、実家には母親が一人で暮らして
います。
母親はA子様が経営する会社の役員として役員報酬を得ています。
地方勤務の弟さんが一人います。
A子様は実家に近い、ご自分で購入されたマンションに一人暮らしです。
でも、80歳代の母親が心配で、休日にはいつも
実家で母親の面倒を見ていました。
最近は母親の健康が芳しくなく、ほとんど同居に近い生活です。
ある日、私との雑談の折に相続の話が出ました。
「ところでA子さんはマンションに一人暮らしですが、ご自分
の所有ですか?」
「私が自分で買って住んでるんです。住民票もマンション
になってますよ」
「弟さんは転勤になった折、自宅を買ったんですよね」
「ええ、そうです」
「それでは実家はお母様の名義ですか?」
「ええ、昔から土地も建物も母名義です」
私が行ったアドバイス!
私は思わず、健康が勝れない母親が亡くなったらと、
相続の時を考えました。
実家の土地建物は母親の名義になっているーーー、
A子様は自己所有のマンションに一人暮らし、しかも、
住民票もマンションになっているーーー
弟さんは地方で自宅を所有しているーーー
これでは、相続が発生した時、実家の土地建物に
<小規模宅地等の特例>の適用が出来ません。
この特例を適用できれば、自宅については240?まで
80%の減額があります。
例えば、
都内において路線価で坪200万円の宅地70坪は、
200万円×70坪=14、000万円
140,000千円の80%は、112,000千円
相続税は税率10%でも、11,200千円
税率20%なら、22,400千円の税額です。
大きな金額です。
そこで私は、
A子様に、今、住んでいるマンションを賃貸にして
住民票も実家に移し、母親と実家で一緒に暮すように
アドバイスしました。
私は別に特別に難しい提案をしたわけではありません。
<特定居住用宅地等の特例>を受けるためには被相続人と同居
していることが条件だからです。
誰でも知っていそうですが、知っているようで意外と
知らないものです。
最初にお話しましたが、<小規模宅地等の特例>は相続税法
において<配偶者の税額軽減>と並んで2大控除の1つです。
<小規模宅地等の特例>の基本をぜひとも体系的に頭に入れて
おいて欲しいと願っています。
この本は「相続税申告は自分で出来る」という
テーマの4部作のトップバッターの本!
4部作はどのような構成になっているかといいますと、
第1部 <小規模宅地等の特例>の基本
第2部 <相続財産の評価>基本編
第3部 「相続税申告練習帳」
第4部 <非上場株式の評価>の方法
の4つの本で構成されています。
<小規模宅地等の特例>の後、2番手として「相続財産の評価」基本編
を発行する予定です。
3番手は、
「相続税申告練習帳」です。
この本は「相続税申告は自分で出来る」という大きなテーマの
一番重要な部分です。
豊富な実例と練習問題で、相続税の申告書を実際に作成
出来るようになっていただきます。
最後の4番手は、
「非上場株式の評価の方法」
です。
この本は「相続財産の評価の方法」の番外編といったところでしょうか。
相続財産の評価の中でも、法人税法や会計学の知識を必要として
特殊な分野なので、敢えて、一冊の本として別に発行することに
しました。
これらの本は、私の長年の知識と経験を全て結集して、しかも、
誰もが分かるように易しく書いてあります。
ぜひとも、これらの本で勉強されて相続税の基本を身につけて
いただきたいと切に願っています。
2014年7月 池谷 護
目次
プロローグ
?、<小規模宅地等の特例>を極める大切さ! …P1
?、<小規模宅地等の特例>の概要 …P3
1、この特例を定めている条文は<措置法第69条の4>のみ …P3
2、<措置法第69条の4>を簡単にまとめるとーーー …P5
3、一般要件と減額割合、措置法69条の4、第1項 …P8
4、<限度面積>、措置法第69条の4、第2項 …P11
5、限度面積の最適化 …P14
6、限度面積の最適化、練習問題 …P18
7、練習問題 解答 …P20
8、限度面積の改正、平成27年1月1日より適用 …P26
9、生計を一にする、の意義! …P28
10、生計を一にするの意義、同居していない場合 …P31
11、生計を一にするの意義、同居している場合 …P34
?、400?・80%減額<特定事業用宅地等の特例> …P36
(措置法69条の4、3項、1号)
1, 特定事業用宅地等とは?概要! …P36
2, チェック項目 …P39
3, 建物所有者別に考えてみるとーーー …P41
? 、被相続人の事業の用に供されていた宅地等
イ 建物が被相続人所有の場合
ロ、建物が生計一親族所有の場合
ハ、建物が生計別親族所有の場合
? 、生計一親族の事業の用に供されていた宅地等
イ、 建物が被相続人所有の場合
ロ、 建物が生計一親族所有の場合
ハ、 建物が生計別親族所有の場合
?、特定同族会社事業用宅地等の特例(措置法69条の4、3項、3号 …P47
1、<特定事業用宅地等>とどこが違うか? …P47
2、法人の要件 …P49
被相続人等がその会社の株式総数の50%超を所有
3、取得者の要件 …P49
役員である親族が宅地等を取得
4、建物の所有者の違い …P51
イ、建物の所有者が被相続人
ロ、建物の所有者が生計一親族
ハ、建物の所有者が特定同族会社
?、特定居住用宅地等の特例(措置法69条の4、3項、2号) …P54
1、 概要 …P54
2、 <特定居住用宅地の特例>条文に忠実に説明するとーー …P57
3、 建物所有者別に図示するとーーー …P62
イ、 建物の所有者が被相続人
ロ、 建物の所有者が生計一親族
ハ、 建物の所有者が生計別親族
4、 自宅を持たない相続人が取得した場合 …P69
5、 老人ホーム入居中に死亡した場合 …P71
6、 改正、2世帯住宅! …P73
7、 私道の評価と<特定居住用宅地等の特例> …P75
?、貸付事業用宅地等の特例(措置法69条の4、3項、4号) …P79
1、 概要 …P79
2、 チェック項目 …P81
3、 貸付事業とは?所得税法との違い …P84
4、 アパートに空室がある場合 …P86
5、 <貸家建付地評価>との関係、具体例! …P90
参考
1、 措置法69条の4 条文 …P96
2、 小規模宅地等の特例 措置法施行令 …P102
3、 措置法施行規則 …P110
4、 相続税基本通達 措置法69条の4関係 …P115
5、 質疑応答事例集 小規模宅地等の特例関係 …P117
あとがき …P119
著者略歴・自己紹介 …P120
プロローグ
相続税法の中で最も大きな控除は2つ、
1、 配偶者の税額軽減
2、 小規模宅地等の特例
です。
この2つの控除に精通し、使い尽くすことは相続税の基本です。
危うく<小規模宅地等の特例>が適用もれになるところでしたーー
私のお客様のA子様は今、50代半ば、ご自分で会社を
経営されているバリバリのキャリアウーマンです。
数年前にお父様を亡くされて、実家には母親が一人で暮らして
います。
母親はA子様が経営する会社の役員として役員報酬を得ています。
地方勤務の弟さんが一人います。
A子様は実家に近い、ご自分で購入されたマンションに一人暮らしです。
でも、80歳代の母親が心配で、休日にはいつも
実家で母親の面倒を見ていました。
最近は母親の健康が芳しくなく、ほとんど同居に近い生活です。
ある日、私との雑談の折に相続の話が出ました。
「ところでA子さんはマンションに一人暮らしですが、ご自分
の所有ですか?」
「私が自分で買って住んでるんです。住民票もマンション
になってますよ」
「弟さんは転勤になった折、自宅を買ったんですよね」
「ええ、そうです」
「それでは実家はお母様の名義ですか?」
「ええ、昔から土地も建物も母名義です」
私が行ったアドバイス!
私は思わず、健康が勝れない母親が亡くなったらと、
相続の時を考えました。
実家の土地建物は母親の名義になっているーーー、
A子様は自己所有のマンションに一人暮らし、しかも、
住民票もマンションになっているーーー
弟さんは地方で自宅を所有しているーーー
これでは、相続が発生した時、実家の土地建物に
<小規模宅地等の特例>の適用が出来ません。
この特例を適用できれば、自宅については240?まで
80%の減額があります。
例えば、
都内において路線価で坪200万円の宅地70坪は、
200万円×70坪=14、000万円
140,000千円の80%は、112,000千円
相続税は税率10%でも、11,200千円
税率20%なら、22,400千円の税額です。
大きな金額です。
そこで私は、
A子様に、今、住んでいるマンションを賃貸にして
住民票も実家に移し、母親と実家で一緒に暮すように
アドバイスしました。
私は別に特別に難しい提案をしたわけではありません。
<特定居住用宅地等の特例>を受けるためには被相続人と同居
していることが条件だからです。
誰でも知っていそうですが、知っているようで意外と
知らないものです。
最初にお話しましたが、<小規模宅地等の特例>は相続税法
において<配偶者の税額軽減>と並んで2大控除の1つです。
<小規模宅地等の特例>の基本をぜひとも体系的に頭に入れて
おいて欲しいと願っています。
この本は「相続税申告は自分で出来る」という
テーマの4部作のトップバッターの本!
4部作はどのような構成になっているかといいますと、
第1部 <小規模宅地等の特例>の基本
第2部 <相続財産の評価>基本編
第3部 「相続税申告練習帳」
第4部 <非上場株式の評価>の方法
の4つの本で構成されています。
<小規模宅地等の特例>の後、2番手として「相続財産の評価」基本編
を発行する予定です。
3番手は、
「相続税申告練習帳」です。
この本は「相続税申告は自分で出来る」という大きなテーマの
一番重要な部分です。
豊富な実例と練習問題で、相続税の申告書を実際に作成
出来るようになっていただきます。
最後の4番手は、
「非上場株式の評価の方法」
です。
この本は「相続財産の評価の方法」の番外編といったところでしょうか。
相続財産の評価の中でも、法人税法や会計学の知識を必要として
特殊な分野なので、敢えて、一冊の本として別に発行することに
しました。
これらの本は、私の長年の知識と経験を全て結集して、しかも、
誰もが分かるように易しく書いてあります。
ぜひとも、これらの本で勉強されて相続税の基本を身につけて
いただきたいと切に願っています。
2014年7月 池谷 護
目次
プロローグ
?、<小規模宅地等の特例>を極める大切さ! …P1
?、<小規模宅地等の特例>の概要 …P3
1、この特例を定めている条文は<措置法第69条の4>のみ …P3
2、<措置法第69条の4>を簡単にまとめるとーーー …P5
3、一般要件と減額割合、措置法69条の4、第1項 …P8
4、<限度面積>、措置法第69条の4、第2項 …P11
5、限度面積の最適化 …P14
6、限度面積の最適化、練習問題 …P18
7、練習問題 解答 …P20
8、限度面積の改正、平成27年1月1日より適用 …P26
9、生計を一にする、の意義! …P28
10、生計を一にするの意義、同居していない場合 …P31
11、生計を一にするの意義、同居している場合 …P34
?、400?・80%減額<特定事業用宅地等の特例> …P36
(措置法69条の4、3項、1号)
1, 特定事業用宅地等とは?概要! …P36
2, チェック項目 …P39
3, 建物所有者別に考えてみるとーーー …P41
? 、被相続人の事業の用に供されていた宅地等
イ 建物が被相続人所有の場合
ロ、建物が生計一親族所有の場合
ハ、建物が生計別親族所有の場合
? 、生計一親族の事業の用に供されていた宅地等
イ、 建物が被相続人所有の場合
ロ、 建物が生計一親族所有の場合
ハ、 建物が生計別親族所有の場合
?、特定同族会社事業用宅地等の特例(措置法69条の4、3項、3号 …P47
1、<特定事業用宅地等>とどこが違うか? …P47
2、法人の要件 …P49
被相続人等がその会社の株式総数の50%超を所有
3、取得者の要件 …P49
役員である親族が宅地等を取得
4、建物の所有者の違い …P51
イ、建物の所有者が被相続人
ロ、建物の所有者が生計一親族
ハ、建物の所有者が特定同族会社
?、特定居住用宅地等の特例(措置法69条の4、3項、2号) …P54
1、 概要 …P54
2、 <特定居住用宅地の特例>条文に忠実に説明するとーー …P57
3、 建物所有者別に図示するとーーー …P62
イ、 建物の所有者が被相続人
ロ、 建物の所有者が生計一親族
ハ、 建物の所有者が生計別親族
4、 自宅を持たない相続人が取得した場合 …P69
5、 老人ホーム入居中に死亡した場合 …P71
6、 改正、2世帯住宅! …P73
7、 私道の評価と<特定居住用宅地等の特例> …P75
?、貸付事業用宅地等の特例(措置法69条の4、3項、4号) …P79
1、 概要 …P79
2、 チェック項目 …P81
3、 貸付事業とは?所得税法との違い …P84
4、 アパートに空室がある場合 …P86
5、 <貸家建付地評価>との関係、具体例! …P90
参考
1、 措置法69条の4 条文 …P96
2、 小規模宅地等の特例 措置法施行令 …P102
3、 措置法施行規則 …P110
4、 相続税基本通達 措置法69条の4関係 …P115
5、 質疑応答事例集 小規模宅地等の特例関係 …P117
あとがき …P119
著者略歴・自己紹介 …P120
評価・コメント
利用者が投稿した感想です。メールアドレスは公開されません。投稿の前に投稿規約をご確認ください。
ほかの商品
同じ発行者の商品
合同会社 スーパーニアの商品をすべて見る
同じカテゴリ(ビジネス・情報)の商品
ビジネス・情報の商品をすべて見る- ストレス解消法3,980円
- 【sasaki】VMP - Viral Media Project -198,000円
- パーフェクトボディトレーニング3,980円
- 株ナビゲーター!(14日間無料期間あり)29,800円

コメントをどうぞ
この商品への評価・コメントを投稿できます。コメントを投稿